Diferencias entre Verifactu y Factura electrónica B2B

La Factura electrónica B2B y Verifactu suelen confundirse, pero cumplen funciones completamente distintas en la gestión de un negocio.
Mientras que la Factura B2B regula el formato y canal para enviar facturas entre profesionales, Verifactu garantiza la integridad del software informático para evitar el fraude fiscal.
Resumen de las 3 diferencias más relevantes:
Aspecto | Factura electrónica B2B | Verifactu |
Finalidad principal | Digitalizar las relaciones comerciales y reducir la morosidad. | Garantizar la inalterabilidad de los registros y evitar el fraude. |
Destinatario | El cliente (empresa o autónomo). | La Agencia Tributaria (registros remitidos en la modalidad Verifactu o conservados a su disposición en No Verifactu). |
Tecnología/Formato | Factura estructurada conforme a EN 16931 (UBL, CII, EDIFACT o Facturae) | Registro inalterable con código QR y huella digital (hash). |
Resumen de este artículo
¿En qué se diferencian la Factura electrónica B2B y Verifactu?
La Factura electrónica B2B y Verifactu suelen confundirse, pero cumplen funciones distintas dentro de la facturación digital en España. Mientras la Factura electrónica B2B regula el intercambio de facturas entre empresas, Verifactu controla cómo los programas de facturación registran y garantizan la integridad de esos documentos. Entender sus diferencias es clave para cumplir la normativa sin errores ni duplicidades.
Puntos clave:
- Ámbito normativo: la factura B2B regula la relación con clientes; Verifactu, la seguridad del programa informático.
- Objetivos: la factura B2B combate el retraso en los pagos; Verifactu previene la doble contabilidad.
- Formatos: la factura B2B utiliza formatos estructurados conforme a EN 16931 (UBL, CII, EDIFACT o Facturae).
- Notificación fiscal: la factura B2B reporta estados de cobro; Verifactu valida la autenticidad del registro emitido.
- Cumplimiento único: un solo programa adaptado
¿Qué es la Factura electrónica B2B?
La Factura electrónica en el ámbito B2B (business-to-business o empresa a empresa) es un documento digital oficial que sustituye al papel o a los PDF para las transacciones comerciales entre empresas y profesionales.
La Factura electrónica contiene toda la información habitual de una factura tradicional, pero organizada en un formato estandarizado y estructurado que permite su lectura automática por sistemas informáticos.
A nivel legal, tiene el mismo valor que una factura en papel o en PDF, siempre que cumpla los requisitos establecidos por la normativa vigente.
Lo que diferencia realmente a la Factura electrónica de un simple PDF enviado por email es que no está pensada solo para ser leída por personas, sino para integrarse directamente en programas de facturación, contabilidad y gestión, reduciendo errores y tareas manuales.
El objetivo de la facturación electrónica es reducir la morosidad y aumentar la eficiencia en las relaciones comerciales entre empresas y profesionales al permitir un seguimiento electrónico más riguroso de la emisión, recepción y pago de facturas.
La implantación de la Factura electrónica no se ha producido de golpe, sino de forma progresiva, según el tipo de relación comercial y el ámbito en el que se emite.
La implantación progresiva de la Factura electrónica
La Factura electrónica se está desplegando en distintas fases, atendiendo al tipo de destinatario:
Factura electrónica B2G: cuando el destinatario es la Administración
La Factura electrónica B2G hace referencia a las facturas emitidas por empresas o autónomos a organismos públicos. En España, este modelo está plenamente implantado desde 2015, tras la aprobación de la Ley 25/2013, el Real Decreto 1619/2012 y la orden ministerial HAP/1075/2014.
Desde entonces, las facturas dirigidas a ayuntamientos, comunidades autónomas y otros entes de la Administración deben enviarse obligatoriamente en formato electrónico, quedando excluidas las facturas en papel o en PDF.
Estas facturas se remiten en el formato FacturaE a través del punto general de entrada FACe, que actúa como canal centralizado para la recepción de facturas electrónicas por parte de la Administración.
Factura electrónica B2B en España: entre empresas y autónomos
La Factura electrónica B2B se refiere a las facturas emitidas entre empresas y profesionales autónomos.
Tras la publicación del Real Decreto 238/2026 (BOE del 31/03/2026), y la Orden HAC/1028/2026, ya existe un calendario definitivo para la entrada en vigor de esta herramienta.
Su entrada en vigor el 6 de octubre de 2026 activa los plazos para los que su implantación será obligatoria: 12 meses para empresas y profesionales que facturen más de ocho millones de euros al año (6 de octubre de 2027) y 24 meses para el resto de pymes y autónomos (6 de octubre de 2028).
Las facturas deberán emitirse en formato electrónico estructurado, aunque podrá acompañarse, de forma opcional, de un PDF o copia legible para facilitar la visualización.
Las facturas deberán ajustarse al modelo semántico europeo EN 16931 y podrán emitirse en las sintaxis UBL, CII, EDIFACT o Facturae. Si no se emiten a través de la solución pública de la AEAT, la plataforma privada deberá remitir a esa solución una copia fiel en UBL.
El envío de facturas en papel o PDF quedará limitado a los consumidores finales, pero no será válido en relaciones B2B.
El sistema también contempla la comunicación del estado de las facturas y de los pagos, con el objetivo de mejorar la transparencia y reducir los plazos de cobro en las relaciones comerciales entre empresas.
¿Qué es Verifactu?
Verifactu es un sistema impulsado por la Agencia Estatal de Administración Tributaria (AEAT) para garantizar la integridad, inalterabilidad, trazabilidad y accesibilidad de los registros de facturación generados por sistemas informáticos.
No se trata de un formato de factura en sí, sino de una obligación sobre cómo los programas de facturación manejan y conservan información de los documentos emitidos.
Elementos clave de Verifactu
- Registros de facturación: cada factura genera un registro seguro que demuestra que se creó y no ha sido alterada.
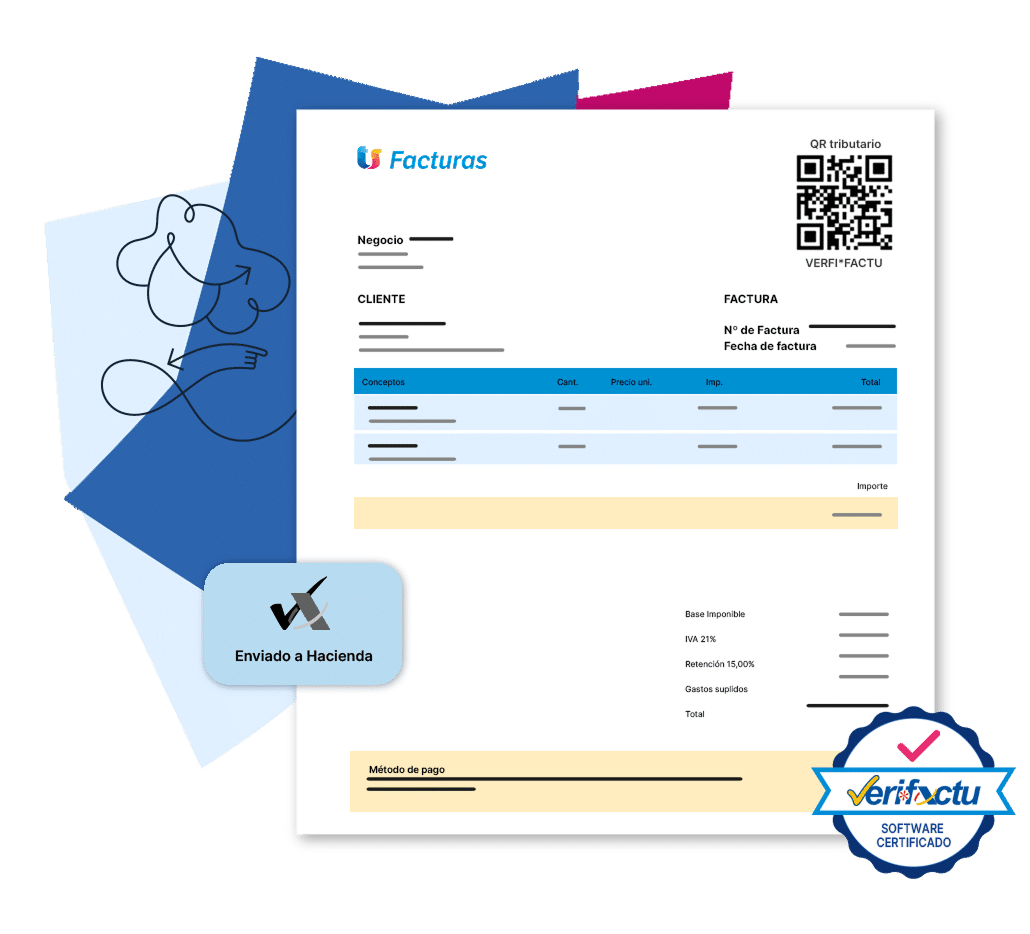
- Código QR y firma digital: las facturas incluyen un código QR y mecanismos de firma o hash que impiden la modificación fraudulenta de los registros.
- Envío a Hacienda: en muchos casos, este registro debe enviarse inmediatamente a la AEAT o, al menos, estar disponible bajo petición.
- Objetivo principal: combatir el fraude fiscal y la doble contabilidad.
¿A quién afecta?
Verifactu no discrimina según el tipo de cliente de la factura: aplica siempre que se utilice software de facturación, tanto en operaciones B2B como B2C.
Sin embargo, hay excepciones, como los territorios forales (el País Vasco con TicketBAI y Navarra, con su propio sistema) o aquellos que ya están bajo el SII (Suministro Inmediato de Información).
Diferencias entre Verifactu y Factura electrónica B2B
Verifactu y la Factura electrónica B2B no son lo mismo. La Factura electrónica B2B regula cómo deben expedirse, transmitirse y recibirse las facturas entre empresarios y profesionales, mientras que la normativa de los sistemas informáticos de facturación establece requisitos para garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación.
Ambas obligaciones pueden convivir dentro del mismo proceso de facturación, pero responden a objetivos y calendarios diferentes. Por eso, para preparar tu negocio, conviene distinguir qué regula cada una, a quién afecta y en qué momento será exigible.
Lo vemos con la siguiente tabla comparativa:
Aspecto | Factura electrónica B2B | Verifactu |
Qué regula | Obligatoria en el ámbito B2B nacional. Regulada por el Real Decreto 238/2026 y la Orden HAC/1028/2026 | Los requisitos que deben cumplir determinados sistemas informáticos que soportan procesos de facturación. Deriva de la Ley Antifraude y está regulada por el RD 1007/2023. |
Finalidad | Digitalizar las relaciones entre empresas y reducir la morosidad mediante el control del estado de las facturas. | Prevenir el fraude y evitar el uso de software de doble uso mediante registros verificables. |
Relación con la AEAT | Obliga a comunicar la emisión, aceptación y pago de las facturas. | Permite la verificación directa de las facturas a través de QR y sistemas de seguridad. |
Ámbito de aplicación | Solo operaciones entre empresas y autónomos dentro de España. | Todas las operaciones realizadas con software de facturación. |
Uso de papel y PDF | Dejan de ser válidos en el entorno B2B. | Permitidos en B2C, siempre que incluyan QR si se usa software. |
Aplicación internacional | No aplica a operaciones internacionales. | No limita exportaciones ni importaciones. |
Formatos y tecnologías | Modelo semántico EN 16931 en sintaxis UBL, CII, EDIFACT o Facturae, con copia fiel en UBL a la solución pública. | Código QR, firma digital, hash encadenado e identificadores únicos. |
Obligaciones principales | Envío de facturas por plataformas habilitadas y comunicación del estado de pago. | Uso de software certificado y conservación o envío de registros a requerimiento. |
Responsabilidad del software | No exige certificación específica del software. | Requiere declaración responsable del proveedor ante la AEAT. |
Objetivo principal | Reducir la morosidad en el ámbito empresarial. | Combatir el fraude y la doble contabilidad. |
Entrada en vigor | 6/10/2027 para organizaciones con un volumen de operaciones superior a 8 millones de euros y 6/10/2028 para el resto. | Software: julio 2025. Sociedades: octubre 2028. Autónomos: octubre 2028. |
Ámbito territorial | Todo el territorio nacional sin excepciones. | Todo el país, excepto País Vasco y Navarra. |
Objetivos diferenciados: ¿qué problema resuelve cada uno?
Entender qué problema busca resolver cada sistema ayuda a comprender por qué ambos conviven y qué papel juegan dentro del proceso de facturación digital.
Reducción de la morosidad y eficiencia comercial
La Factura electrónica B2B busca específicamente facilitar la trazabilidad del ciclo comercial desde la emisión hasta el pago, lo que a su vez permite:
- Un seguimiento más claro de plazos de pago.
- Envío y recepción directa entre sistemas contables.
- Reducción de errores administrativos,
- Interoperabilidad entre empresas.
Este enfoque favorece la gestión comercial y la planificación de tesorería.
Lucha contra el fraude fiscal
Verifactu, por su parte, no se centra en la eficiencia del intercambio comercial, sino en garantizar que los registros generados por programas de facturación sean auténticos, completos y no manipulables.
Para ello se exige:
- Integridad del registro.
- Imposibilidad de modificación sin dejar huella.
- Integración con la AEAT para inspección o supervisión.
Este enfoque está profundamente ligado al cumplimiento tributario y a la transparencia fiscal.
¿Cómo funcionan Verifactu y la Factura electrónica B2B?
Ambos marcos pueden actuar sobre una misma operación, pero en momentos y capas diferentes:
- La normativa B2B regula el intercambio de la factura y la información asociada.
- El reglamento de sistemas informáticos Verifactu regula cómo el software genera y conserva los registros de facturación.
1. Emisión de la factura
El proceso comienza con la emisión de la factura. Cuando una empresa crea una factura para otra empresa o autónomo:
- Se genera la factura en formato electrónico estructurado (UBL 2.1), según las normas B2B.
- Opcionalmente, se puede generar un PDF legible para facilitar la revisión humana, aunque este no sustituye el formato electrónico obligatorio.
- En paralelo, el programa de facturación crea un registro Verifactu que garantiza la integridad y trazabilidad de la factura mediante códigos QR y cadenas de hashes.
De esta forma, una sola factura cumple dos funciones: sirve para la relación comercial y, al mismo tiempo, cumple los requisitos de control fiscal.
2. Envío y recepción
Tras la emisión:
- La Factura electrónica B2B se envía al cliente a través de plataformas electrónicas habilitadas, asegurando que se recibe en el formato correcto y que se puede integrar automáticamente en su sistema contable.
- El registro Verifactu queda disponible para su verificación por la AEAT, si se solicita, sin necesidad de enviar el documento físico. Esto permite que la Administración pueda comprobar la autenticidad de la factura en cualquier momento.
3. Comunicación del estado de la factura
Uno de los puntos clave de la Factura electrónica B2B es la comunicación del estado:
- El cliente puede aceptar la factura, indicar posibles incidencias o registrar su pago.
- Esta información se integra automáticamente en los sistemas del emisor, lo que ayuda a reducir retrasos y morosidad.
Verifactu no interviene en la aceptación ni el pago, pero asegura que todos los registros del software sean fiables y no manipulables, protegiendo tanto al emisor como a la Administración frente a irregularidades.
4. Conservación y trazabilidad
Ambos sistemas requieren conservación digital, pero con enfoques distintos:
- La Factura electrónica B2B se almacena para fines contables y de auditoría interna, facilitando reportes y conciliaciones.
- Verifactu exige que el software mantenga registros inalterables, listos para ser verificados por la AEAT en cualquier momento, incluyendo el historial completo de facturas y sus cambios.
5. Beneficio de la interacción
Cuando se combinan correctamente:
- La empresa cumple con las obligaciones legales B2B y Verifactu sin duplicar procesos.
- Se optimiza el flujo de trabajo, reduciendo errores manuales y tiempos de gestión.
- Se asegura la integridad fiscal y la correcta comunicación de pagos y estados de facturas.
En la práctica, contar con un software de facturación, como TeamSystem Facturas, que soporte ambos sistemas, permite que la empresa gestione de manera eficiente, segura y conforme a la ley todo el ciclo de facturación, desde la emisión hasta la auditoría fiscal.
Descubre la comparativa completa sobre → Los 10 mejores programas de facturación gratuitos y de pago
Elige TS Facturas para tu negocio
Con TS Facturas cumples tanto con la Factura electrónica B2B como con Verifactu desde una única herramienta, sin complicaciones ni procesos duplicados.
Es una solución pensada para autónomos y pymes que quieren anticiparse a los cambios normativos, automatizar su facturación y tener la tranquilidad de estar siempre alineados con la legislación vigente.
Todo, con una gestión sencilla, segura y preparada para los cambios normativos a partir de 2026.
Prueba todas sus funcionalidades sin límite durante 30 días y descubre cómo TS Facturas puede mantener tu negocio bajo control de forma fácil y profesional.
Preguntas frecuentes sobre Verifactu y la Factura electrónica B2B
¿Verifactu sustituye a la Factura electrónica B2B?
No. Verifactu y la Factura electrónica B2B regulan aspectos diferentes. El primero se relaciona con los requisitos y, en su modalidad específica, la remisión de los registros de facturación; la segunda regula la expedición, transmisión y recepción electrónica de facturas entre empresarios y profesionales.
Si tu negocio está incluido en ambos ámbitos, deberá cumplir las dos obligaciones.
¿Necesito el mismo software para cumplir con ambas obligaciones?
No existe una obligación de utilizar dos programas diferentes. Una misma solución puede incorporar las funcionalidades necesarias para cumplir ambos marcos, siempre que satisfaga los requisitos técnicos y legales aplicables. Lo importante es verificar qué funcionalidades ofrece el software y si están adaptadas al calendario que corresponde a tu negocio.
¿Cuándo entran en vigor Verifactu y la Factura electrónica B2B?
Aunque inicialmente seguían calendarios de implantación independientes, Hacienda ha decidido alinear los plazos de ambas normativas.
Por un lado, la entrada en vigor de la obligación de Verifactu se ha pospuesto hasta octubre de 2028, con el objetivo de hacer coincidir la puesta en marcha de este sistema informático con el despliegue general de la factura electrónica para la mayoría de los contribuyentes.
Por otro lado, la Factura electrónica B2B ya cuenta con un calendario definitivo tras la publicación de su orden en el BOE:
- Será obligatoria a partir del 6 de octubre de 2027 para empresarios y profesionales con un volumen de operaciones superior a 8 millones de euros en el año natural anterior.
- A partir del 6 de octubre de 2028 para las pymes y autónomos por debajo de ese volumen.
Para no tener que preocuparte por estos plazos ni por cambios técnicos, en TS Facturas nos encargamos de actualizarnos automáticamente para cumplir con los requisitos legales de la Agencia Tributaria en ambas normativas.
Fuentes:
- Agencia Tributaria (AEAT) – Portal de Sistemas Informáticos de Facturación (Verifactu) Sede Electrónica de la Agencia Tributaria
- Boletín Oficial del Estado (BOE) – Ley 18/2022 (Ley Crea y Crece)
BOE-A-2022-15818 - Boletín Oficial del Estado (BOE) – Real Decreto 1007/2023 (Reglamento Verifactu)
BOE-A-2023-24840 - Orden HAC/1028/2026, de 2 de octubre
- Nota informativa del Ministerio de Hacienda 5/10/2026
- Boletín Oficial del Estado (BOE) – Real Decreto 238/2026 (Reglamento Verifactu) BOE-A-2026-7295
Al registrarme acepto los términos y condiciones y la Política de Privacidad.

Otros artículos de interés sobre facturación
No te pierdas nada y recibe un 20% de descuento
Suscríbete ahora a la Newsletter de TS Facturas y recibe un 20% de descuento para canjear en el programa de facturación
A principios de cada mes enviamos un email con noticias de última hora, novedades fiscales y los contenidos más buscados por autónomos y pymes.